
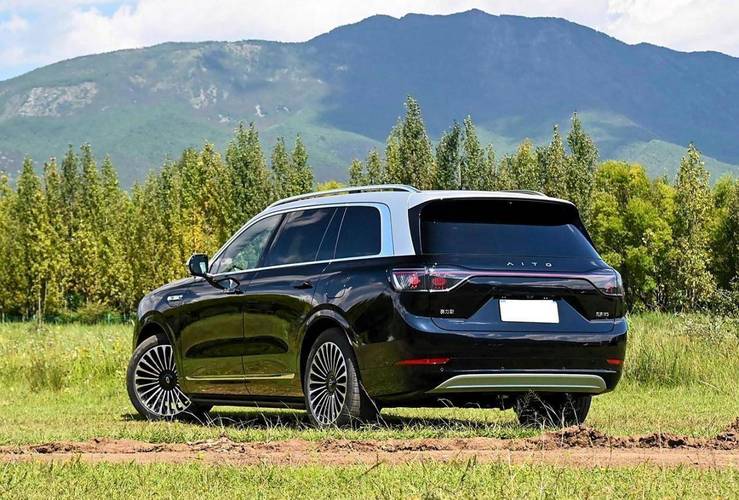
2026年9月1日,鸿蒙智行官方公布最新成绩单:8月交付新车42,101台,年内累计交付同比增长10.8%,全系累计交付突破152万台。
表面看,152万台是一个让绝大多数新势力仰望的数字,甚至被称为”刷新中国新势力品牌达成速度纪录”。但剥离掉累计数的光环,单看8月单月4.2万辆的绝对值,以及不足11%的同比增速,这组数据背后藏着一个更值得警惕的信号——鸿蒙智行的增长曲线,正在从”爆发式跃升”滑入”存量博弈下的低速巡航”。
在问界M9面临竞品围剿、智界V9刚突破2万台拐点、享界G9尚未成型的窗口期,10.8%的增速究竟是”稳健”还是”力竭”?
累计152万台背后的结构性隐忧
鸿蒙智行将”累计交付突破152万台”作为核心传播点,强调其”持续刷新中国新势力品牌达成速度纪录”。这一叙事策略本身值得拆解:它试图用时间维度上的绝对量级,掩盖月度增速放缓的相对劣势。
回顾鸿蒙智行的增长轨迹,2024年问界M7上市后的现象级爆发是其核心引擎。彼时,问界单月峰值曾突破6万辆,带动鸿蒙智行整体增速远超行业平均。然而,2025年以来,随着问界M9进入产品生命周期中段、竞品如理想L系列、蔚来ET7等持续施压,问界系的增长动能明显减弱。
8月42,101台的交付量,若与2024年同期相比(需乘联会数据核实),其同比增速很可能远低于10.8%的累计数字所暗示的乐观预期。更关键的是,这一增速低于同期新能源乘用车市场整体增速(据乘联会数据,2026年上半年新能源渗透率已突破50%,市场仍在扩张),意味着鸿蒙智行正在从”跑赢大盘”转向”跟跑大盘”。
单车型突破:智界V9与问界M6的差异化叙事
在车型维度,鸿蒙智行披露了两组具有传播价值的数据:智界V9累计交付突破20,000台,刷新”50万级新能源MPV最快交付纪录”;问界M6上市4个月累计交付突破45,000台。
智界V9的2万台拐点,对于一款定位50万级的高端MPV而言,确实是一个值得肯定的里程碑。但需注意的是,MPV细分市场本身容量有限,且竞争格局正在被腾势D9、极氪009等车型重塑。2万台的”最快纪录”,更多是时间维度上的相对优势,而非绝对市场规模的背书。
问界M6的4.5万台则呈现出不同的叙事逻辑:作为一款20-30万价位的SUV,4个月4.5万台的交付速度,确实反映了问界品牌在下沉市场中的号召力。但这一数据同样需要置于更长的周期中审视——若后续月均交付无法维持在1万辆以上,”45,000台”将迅速从”成绩”变为”历史峰值”。
享界G9:尚未登场,已承载过高期待
鸿蒙智行在8月成绩单中特意提及”旗舰新品蓄势登场:享界G9″,但并未披露任何具体交付数据或上市时间。这一”留白”策略,既是对市场期待的管理,也暴露了一个现实:在问界M9增长放缓、智界V9尚处爬坡期的当下,享界G9被赋予了过高的”救市”期待。
然而,豪华轿车市场的竞争远比MPV和SUV更为激烈。BBA的传统壁垒、特斯拉Model S的性价比冲击、以及蔚来ET7等国产高端轿车的持续输出,都意味着享界G9面临的不是”增量市场”,而是”存量争夺”。
10.8%的增速:是稳健,还是力竭?
回到核心问题:10.8%的年内累计同比增速,究竟意味着什么?
若将其置于更广泛的行业背景中,2026年上半年中国新能源乘用车市场整体增速仍在15%-20%区间(据乘联会数据),这意味着鸿蒙智行的增速实际上跑输了大盘。若进一步拆解,问界系作为鸿蒙智行的绝对主力,其增速很可能低于10.8%的整体数字,因为智界和享界系列正在贡献正向增量。
这一数据的另一层含义是:鸿蒙智行的增长模式,正在从”单品爆款驱动”转向”多品牌协同驱动”。这种转型若成功,将降低对单一车型的依赖风险;但若失败,则可能陷入”多线作战、全线承压”的困境。
依点资讯认为:
鸿蒙智行152万台的累计交付,本质上是华为品牌势能的一次性兑现。但10.8%的月度增速,正在提醒我们:品牌势能无法替代产品周期。当问界M9进入生命周期中段,当智界V9还在爬坡,当享界G9尚未登场,鸿蒙智行真正需要的不是”累计数字”的虚荣,而是下一个”爆款”的确定性。
依点评:
152万台是过去式,10.8%是现在进行时。鸿蒙智行的下一站,不是数字的堆砌,而是能否在问界M9的黄昏前,找到新的日出。
About the Author





关于《鸿蒙智行8月交付42…》这篇,智能化配置拉满,但落地体验才是关键,OTA能不能跟上才是考验。
写得很中肯,没有一味吹,这种测评才值得看。
👍 分析到位,收藏了。