英伟达能否避免重蹈思科覆辙?
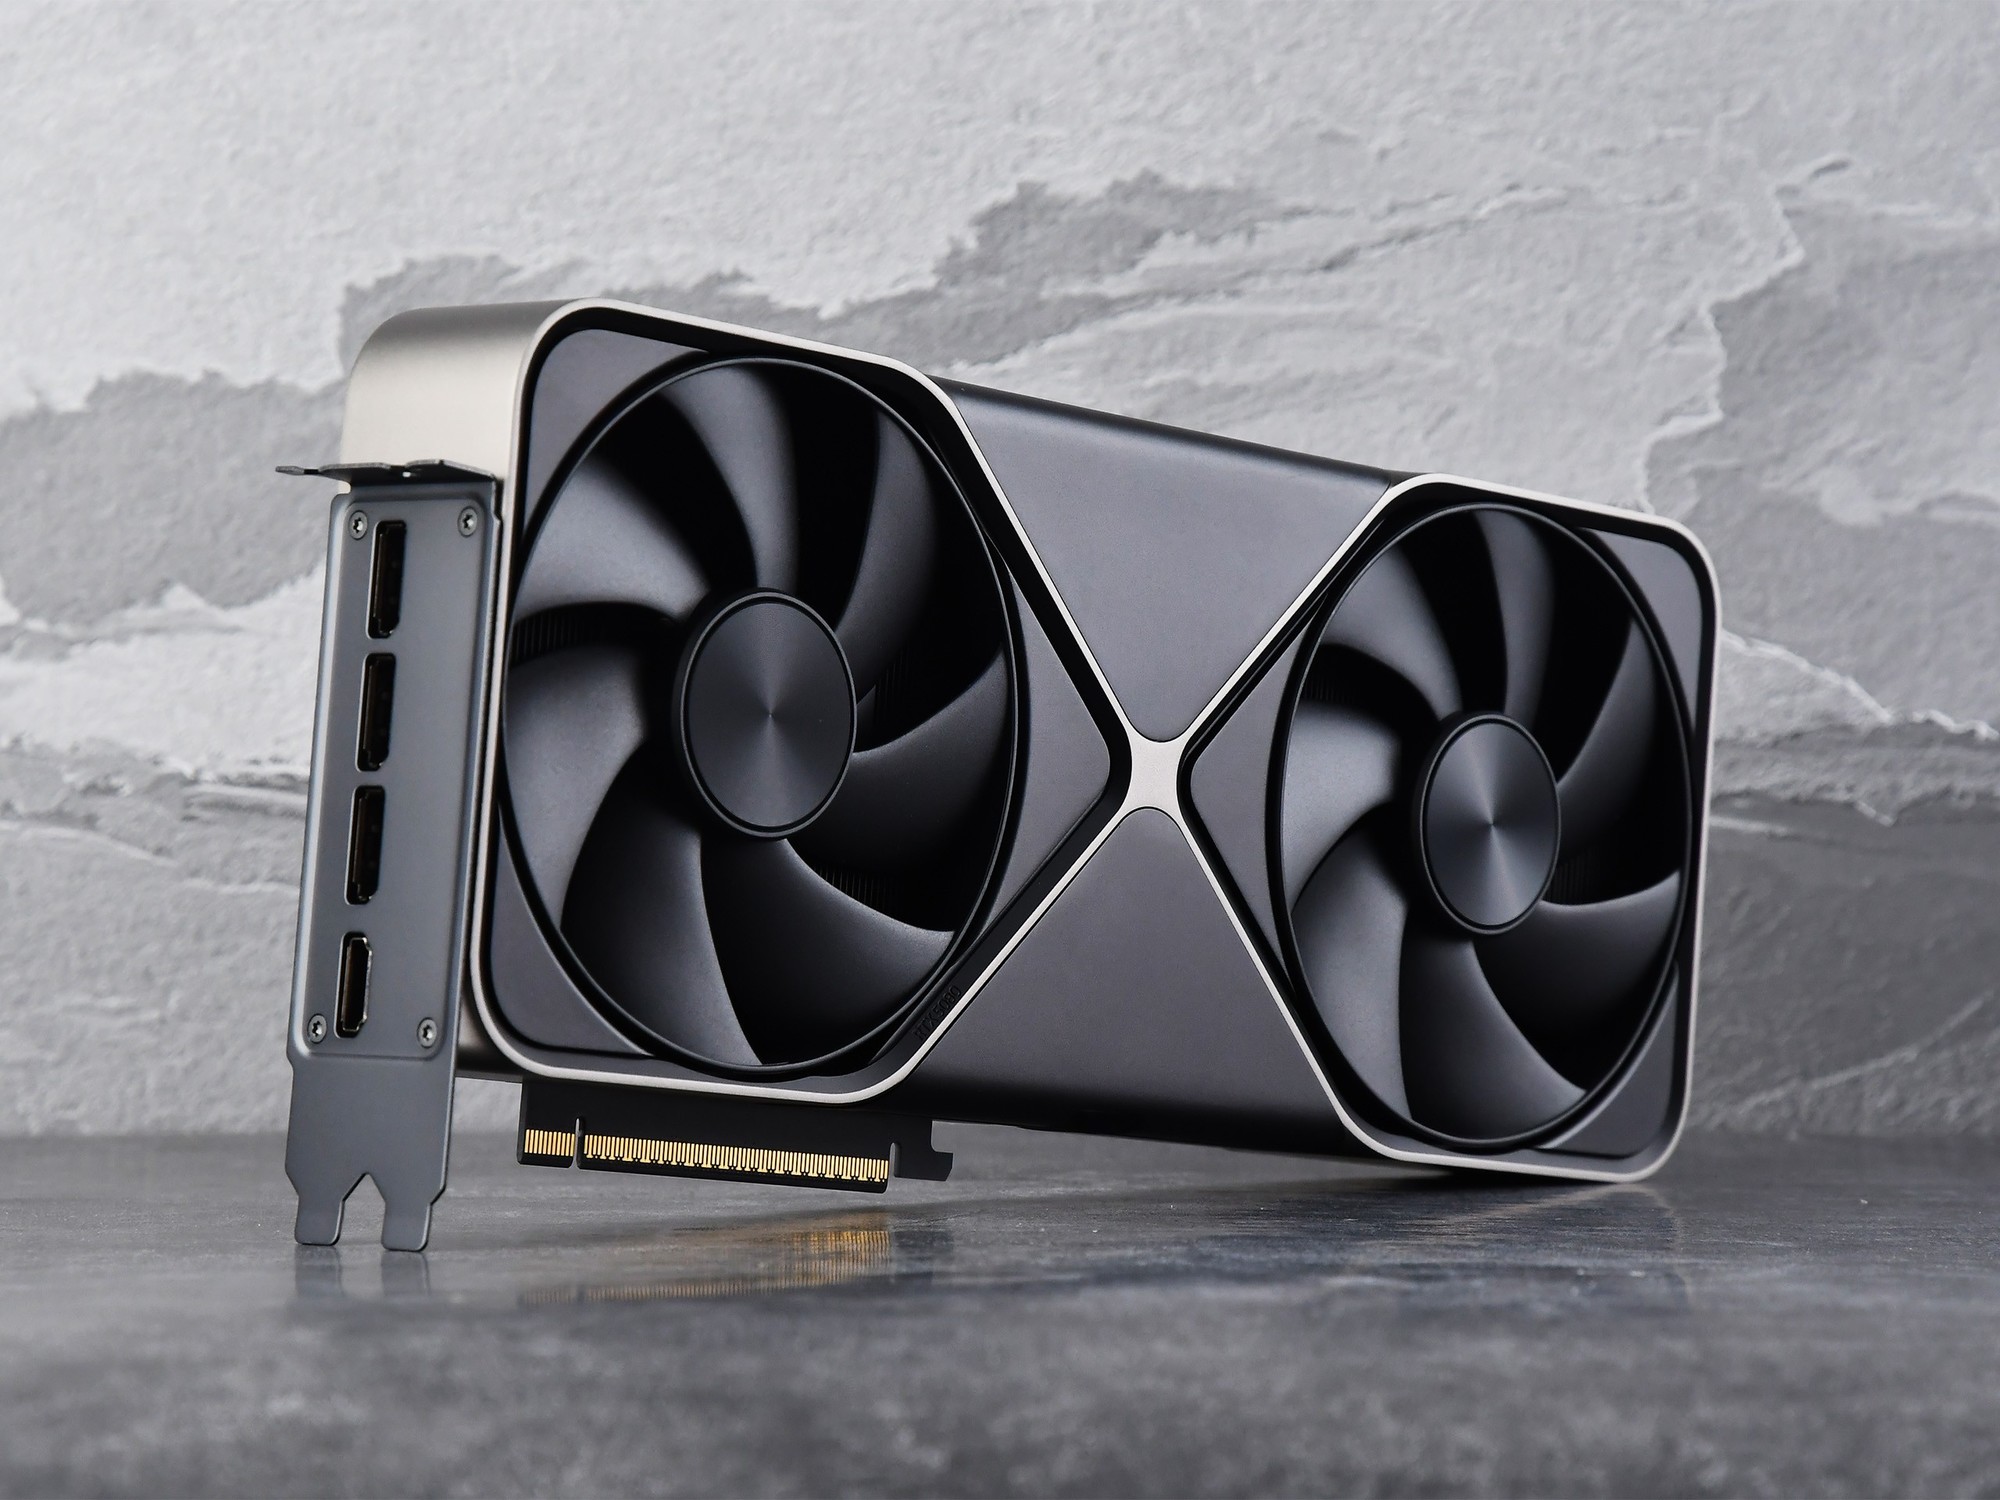
据东方财富网报道,英伟达正面临与2000年思科相似的风险模式,其通过向客户融资购买自身AI硬件的方式,正在构建一个高风险的循环销售体系。这一模式是否会让英伟达重蹈思科的覆辙,成为当前市场关注的焦点。
2026年11月16日,东方财富网发布文章指出,英伟达当前在标普500指数中的权重约为8%,是2000年思科权重的两倍,显示出其在市场中的重要地位。然而,这种高权重也意味着更高的风险。据同一篇文章分析,英伟达通过为客户提供融资支持,构建了高风险的循环销售模式,这种模式在思科身上曾导致严重的财务危机。
文章进一步指出,英伟达的业绩可能面临大幅下滑。据预测,未来两年英伟达年化营收可能从巅峰的4000亿美元腰斩至1800亿美元。净利润率也可能从55%回落至传统硬件周期股的20%水平。这种变化不仅会影响英伟达的盈利能力,也可能对整个AI行业产生深远影响。
此外,文章提到,随着循环融资的解体和二手算力的冲击,英伟达可能面临库存报废减值、打折清仓以及担保赔付和集团诉讼等问题。这些问题不仅会加重财务负担,还可能影响其市场信誉和客户关系。
英伟达的现状引发了市场的广泛讨论。一方面,其在AI领域的领先地位和技术创新能力不容忽视;另一方面,其高风险的商业模式和市场依赖度也引发了担忧。市场人士普遍认为,英伟达需要及时调整策略,以避免重蹈思科的覆辙。
综上所述,英伟达能否避免重蹈思科的覆辙,取决于其能否及时调整商业模式,降低风险,同时保持技术创新和市场竞争力。未来的发展将受到市场和行业的广泛关注。
免责声明:本文由AI基于公开网络信息自动生成,内容可能存在信息误差,仅供参考,不构成投资或决策建议。相关数据请以官方权威来源为准。
About the Author