
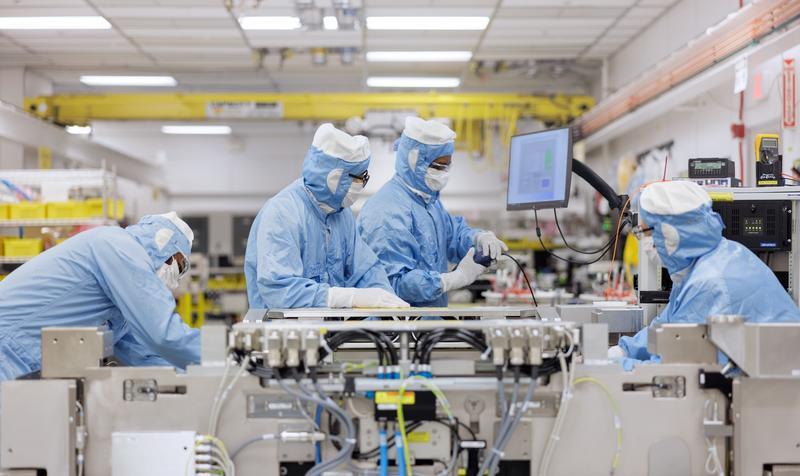
阿斯麦ASML:光刻机产能告急,涨价潮或已启动
据36氪报道,2026年10月14日,阿斯麦(ASML)在美股盘前发布了其2026年第三季度财报,数据显示,其光刻机订单量持续走高,但产能却面临前所未有的压力,市场普遍认为,ASML可能即将启动新一轮涨价。
阿斯麦作为全球唯一能生产EUV极紫外光刻机的企业,在全球芯片制造产业链中占据核心地位。根据财报披露,截至2026年第三季度,ASML的光刻机订单量同比上涨了42%,达到约185台,其中EUV光刻机订单占比超过60%。据36氪分析,这一增长主要来自于中国、美国及东南亚市场的持续需求,尤其是中国半导体企业为追赶国际先进水平,正在加速推进先进制程设备采购。
然而,尽管订单不断攀升,ASML的产能却并未随之同步增长。财报显示,2026年第三季度ASML的光刻机交付量仅为112台,较去年同期下降了17%,产能利用率不足70%。据业内人士透露,ASML目前的光刻机生产线已接近满负荷运转,且短期内难以通过扩建或技术升级来缓解产能瓶颈。
这导致市场对ASML的涨价预期不断升温。据多家行业分析机构预测,ASML可能将在2026年底或2027年初启动新一轮涨价,涨幅可能在10%-15%之间。这一预期主要基于两方面原因:一是ASML的设备交付周期已从原来的6-8个月延长至12-18个月;二是全球芯片制造企业对先进制程设备的需求持续增长,而ASML作为唯一供应商,议价能力显著增强。
从行业影响来看,ASML的涨价将对全球半导体制造企业形成巨大压力。尤其是中国半导体企业,由于在高端设备采购上高度依赖ASML,一旦涨价落地,将直接影响其芯片制造成本,进而影响产品价格与市场竞争力。此外,ASML的涨价还可能引发其他光刻设备供应商的跟涨,进一步加剧全球半导体产业链的成本压力。
目前,ASML尚未正式宣布涨价计划,但市场已开始反应。据彭博社报道,ASML股价在财报发布后一度上涨超过5%,显示出市场对其未来盈利能力的乐观预期。
随着全球半导体产业进入新一轮技术升级周期,ASML的产能瓶颈与涨价预期将成为影响行业格局的重要变量。未来几个月,ASML是否能成功实现产能扩张,以及涨价是否真正落地,将是市场关注的焦点。
免责声明:本文由AI基于公开网络信息自动生成,内容可能存在信息误差,仅供参考,不构成投资或决策建议。相关数据请以官方权威来源为准。
About the Author

数据来源能再贴细点就更好了,结论我基本认同。
关于《阿斯麦ASML:光刻…》这篇,评论区比正文还精彩,这届网友懂行。
坐等其他厂商跟进了,一家独大对用户没好处。