
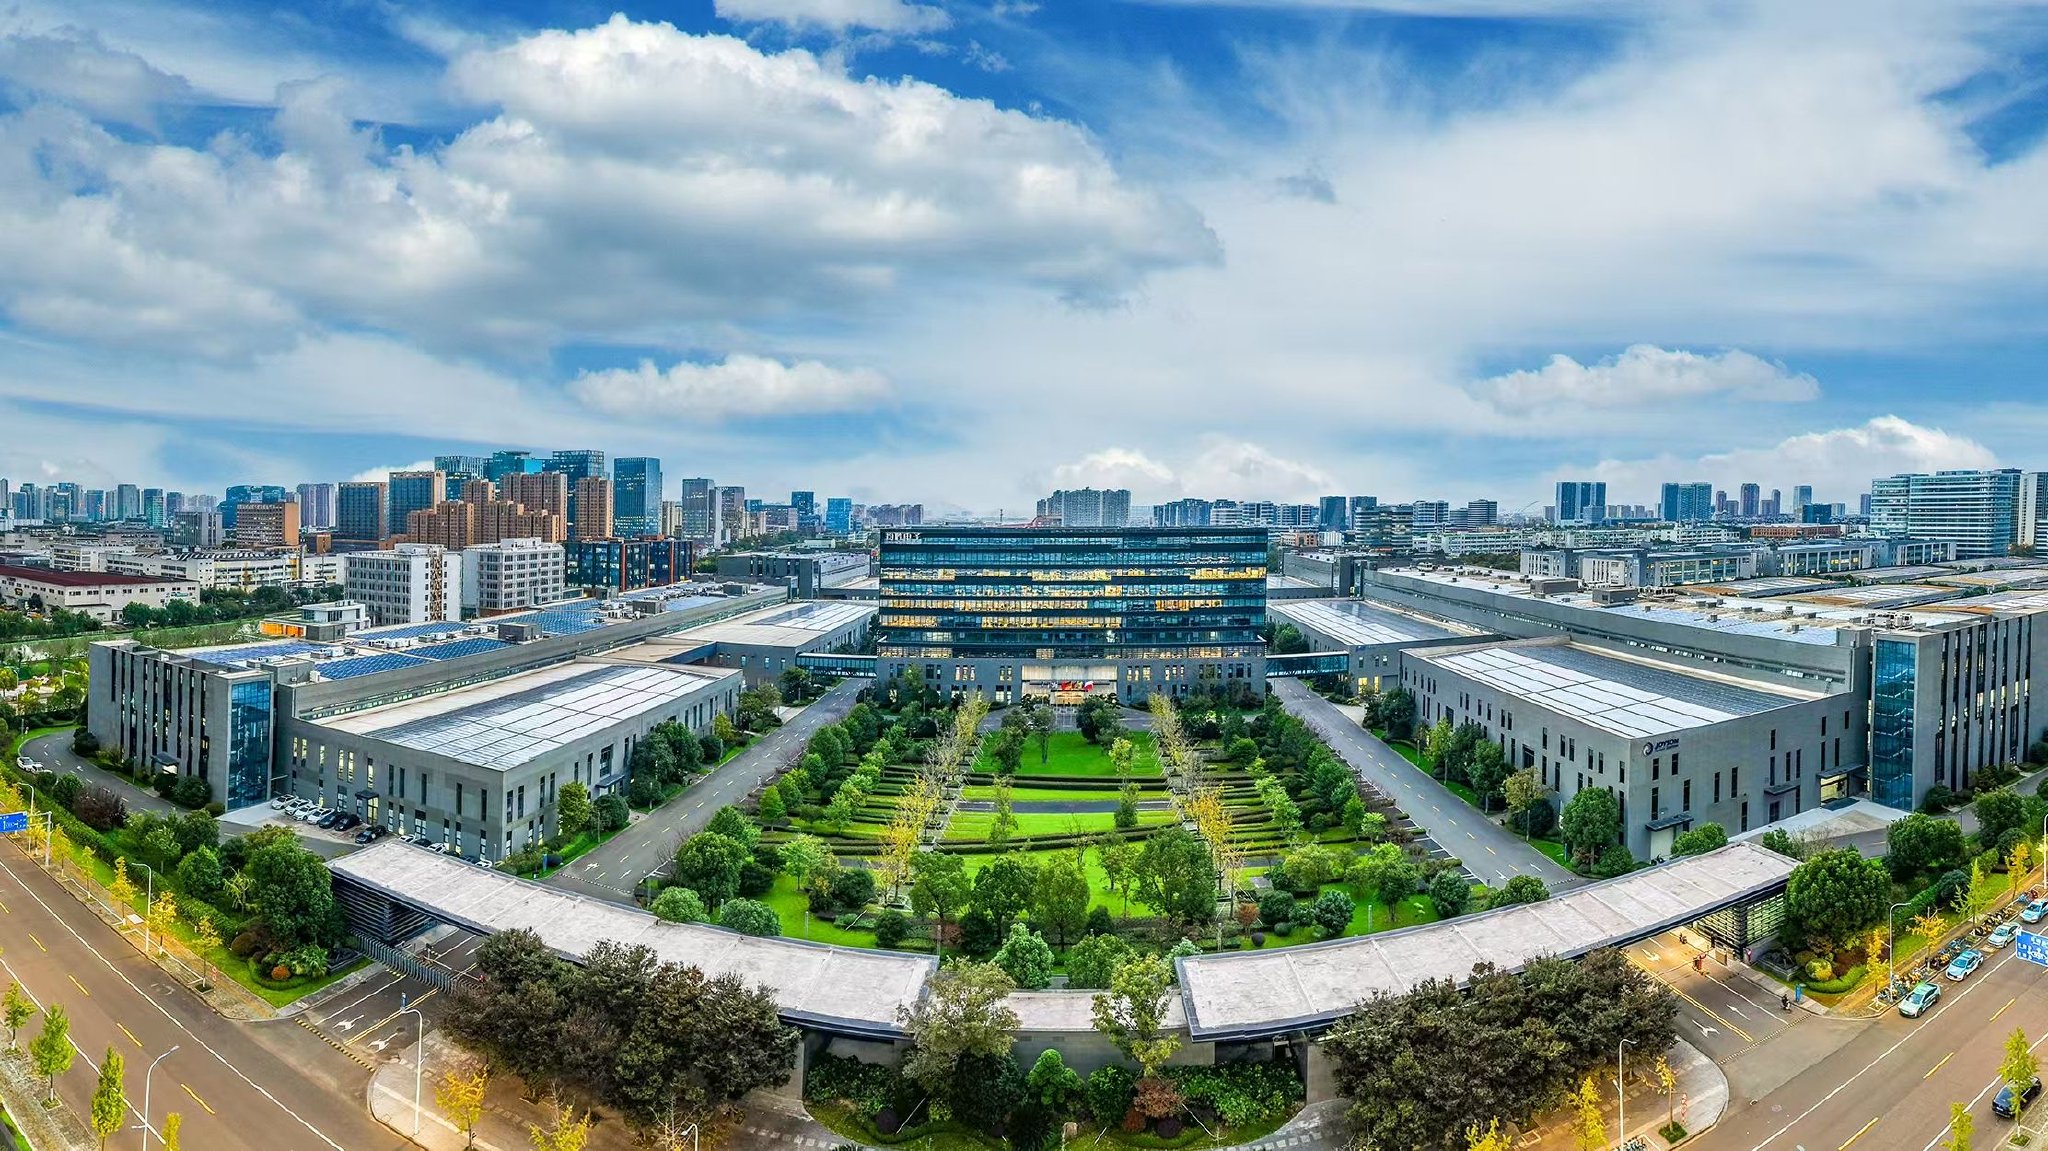
均胜电子股价再涨4.22%,背后是汽车供应链的隐忧与机遇
据新浪财经,均胜电子(600699)昨日股价上涨4.22%,报收22.00元,延续近期强势表现。作为全球领先的汽车电子系统供应商,其股价波动不仅反映市场对其技术实力的认可,也折射出中国汽车供应链在新能源与智能化浪潮中的机遇与挑战。
均胜电子近期公布的财报显示,其2026年上半年营收同比增长12.8%,达到158亿元,主要得益于新能源汽车电子业务的强劲增长。据雪球数据,公司新能源业务营收占比已提升至42%,较去年同期增长18个百分点,显示出其在汽车智能化转型中的领先地位。然而,这一增长背后,也伴随着行业竞争加剧与成本上升的压力。
据行业分析,均胜电子的新能源业务增长主要来自其在智能驾驶域控制器、车载信息娱乐系统等领域的技术突破。其与多家国际车企的合作不断深化,如与大众集团、宝马、吉利等车企的合作项目已进入量产阶段。据(待核实)数据显示,均胜电子在2026年新签订单中,新能源项目占比超过60%,显示出其在高端市场的竞争力。但与此同时,新能源业务的毛利率却同比下降3.2个百分点,降至28.7%,主要受原材料价格上涨和研发投入增加的影响。
在行业整体承压的背景下,均胜电子的盈利能力面临考验。据(待核实)数据,2026年上半年其净利润同比下滑5.1%,至18.6亿元,尽管营收增长,但成本控制压力仍显。值得注意的是,其研发投入同比增幅达14.5%,显示出公司在技术储备上的持续投入。然而,这种投入是否能转化为市场竞争力,仍需时间验证。
此外,均胜电子在海外市场的布局也值得关注。据(待核实)资料显示,其2026年上半年海外营收占比达35%,同比增长7个百分点,主要得益于东南亚和欧洲市场的拓展。但海外业务也面临汇率波动与地缘政治风险,成为其未来发展的不确定性因素之一。
在当前汽车供应链重构的背景下,均胜电子的股价上涨既是市场对其技术实力的认可,也反映出投资者对行业未来发展的信心。然而,技术突破与成本控制的平衡、海外市场拓展的稳定性,仍是其能否持续增长的关键。未来,均胜电子能否在新能源与智能化赛道上保持领先地位,仍有待观察。
免责声明:本文由AI基于公开网络信息自动生成,内容可能存在信息误差,仅供参考,不构成投资或决策建议。相关数据请以官方权威来源为准。
About the Author

期待后续实测,蹲一个。
这个赛道烧钱换份额的阶段还没过去,盈利还早。
机构观点分歧挺大,普通投资者还是别跟风。