
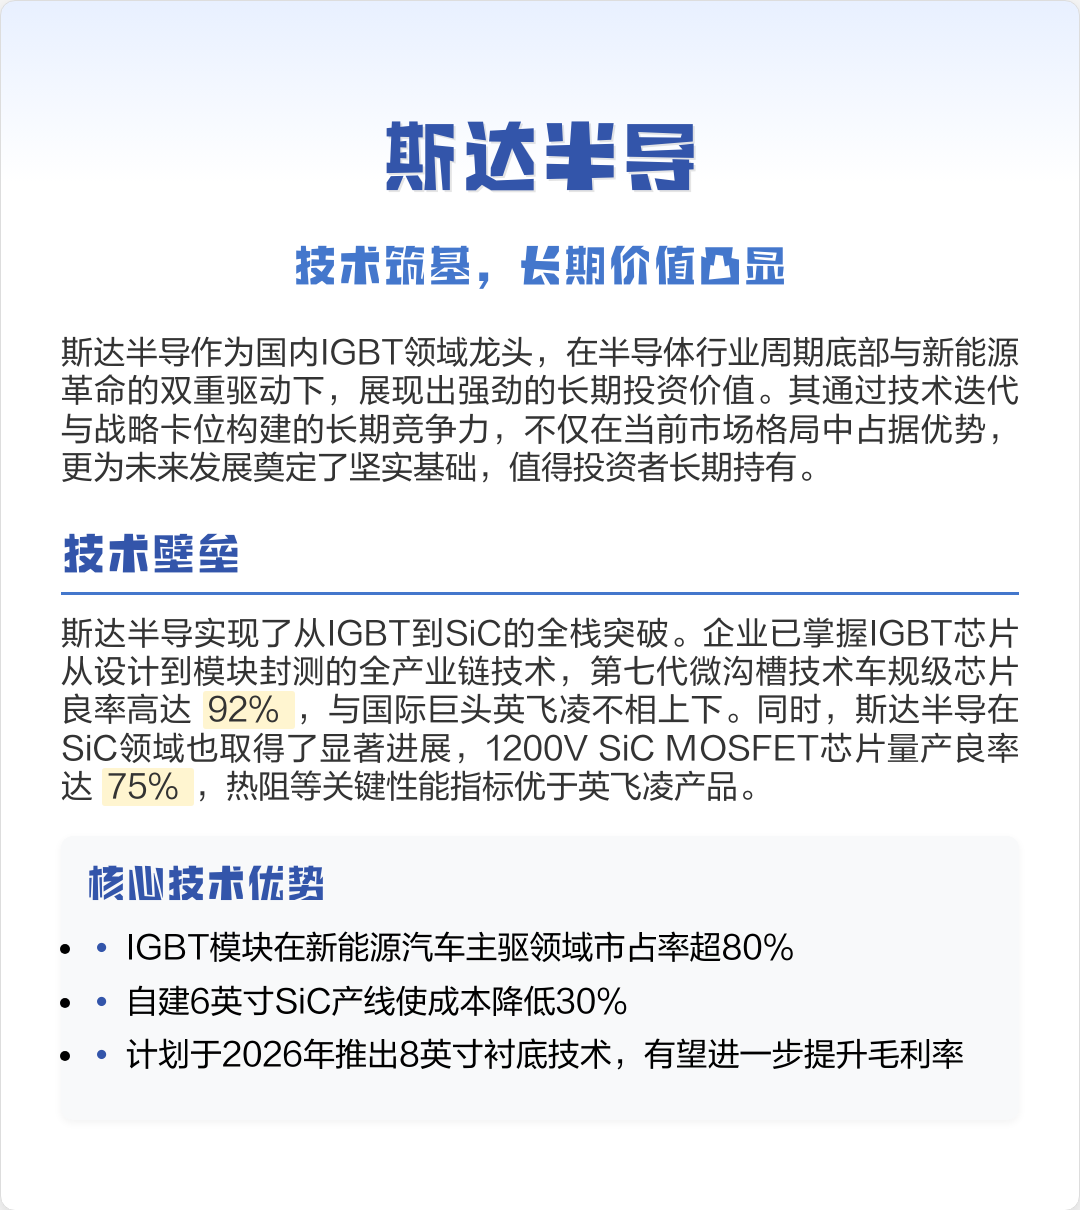
斯达半导中报净利暴跌76% 价格战撕裂行业利润边界
据腾讯新闻报道,斯达半导2026年中报披露,其净利润暴跌76%,从去年同期的约14亿元骤降至3.36亿元,成为功率半导体行业龙头遭遇的“体面崩塌”时刻。截至9月14日,斯达半导股价82.39元,总市值约197亿元,市净率2.87倍,TTM市盈率高达101.8倍,这一估值水平在行业景气度下行背景下显得尤为脆弱。
斯达半导作为国内功率半导体领域的重要参与者,其业绩恶化并非个案,而是行业结构性调整的缩影。据其官网信息,公司成立于2005年4月,专注于IGBT芯片和模块的研发、生产,产品广泛应用于新能源汽车、轨道交通、工业控制等领域。然而,随着新能源汽车市场进入存量竞争阶段,价格战愈演愈烈,斯达半导面临前所未有的利润挤压。
据爱企查数据,斯达半导在2026年中报中披露,其主营业务收入同比下滑18%,从去年同期的约65亿元降至约53亿元,降幅主要来自于IGBT模块业务的大幅下滑。值得注意的是,尽管公司毛利率从去年同期的35%降至24%,但其销售费用同比增加12%,管理费用也上升了9%,反映出公司在市场扩张和成本控制之间陷入两难。
行业分析人士指出,斯达半导的业绩下滑与行业整体环境密切相关。一方面,新能源汽车市场渗透率趋稳,导致IGBT模块需求增速放缓;另一方面,国产替代进程加速,使得国内功率半导体企业面临来自中低端市场的激烈竞争。此外,国际大厂如英飞凌、三菱电机等也在加大在华市场布局,进一步压缩了国内企业的利润空间。
据行业数据显示,2026年上半年,中国功率半导体市场规模同比增长约8%,但增速较2025年同期下降了12个百分点。与此同时,国内功率半导体企业平均毛利率从2025年的28%降至2026年的22%,斯达半导的下滑幅度远超行业平均水平,显示出其在成本控制和产品结构优化方面仍需进一步提升。
在行业竞争白热化的背景下,斯达半导的困境也暴露出国内功率半导体企业的普遍问题——过度依赖价格战,而缺乏核心技术壁垒。尽管公司近年来在IGBT芯片研发上投入巨大,但其产品在高端市场仍难以突破国外巨头的封锁,导致产品附加值不高,利润空间被持续压缩。
展望未来,斯达半导若想扭转当前局面,必须在技术突破与市场策略上做出更深层次的调整。据业内人士分析,随着新能源汽车市场进入下半场,功率半导体企业或将迎来新一轮技术迭代,而具备核心技术储备的企业有望在竞争中占据有利位置。
斯达半导的中报数据不仅揭示了行业当前的困境,也为功率半导体企业未来的发展路径提供了重要参考。在价格战与技术壁垒的双重挑战下,唯有真正实现技术突破和产品升级,才能在激烈的市场竞争中站稳脚跟。
> 免责声明:本文由 AI 基于公开网络信息自动聚合生成,内容可能存在信息误差或过时,仅供参考,不构成任何投资、决策或专业建议。文中数据及观点请以官方权威来源为准。
免责声明:本文由AI基于公开网络信息自动生成,内容可能存在信息误差,仅供参考,不构成投资或决策建议。相关数据请以官方权威来源为准。
About the Author





关于《斯达半导中报净利暴跌…》这篇,营收涨了但利润没跟上,这个增长质量得打个问号。
内容扎实,这种深度不多见。
环比数据比同比更能说明问题,得看趋势拐点。