
8月31日,希音(SHEIN)在港交所正式挂牌。然而,没有迎来资本市场的欢呼,首日股价下跌,收盘价对应总市值约2000亿港元。
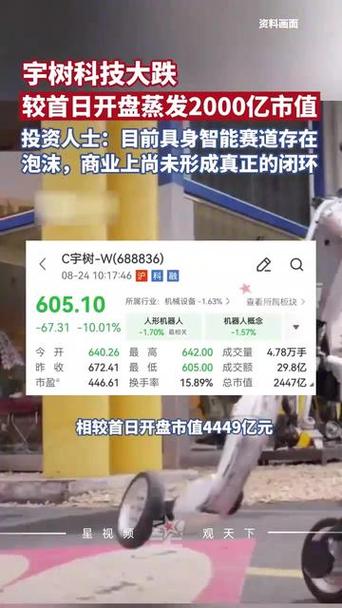
这一数字,对比其巅峰时期曾高达的1000亿美元估值,显然处于明显的估值低谷。更令市场唏嘘的是,彼时同在华上市、同样具备硬科技属性的长鑫存储与宇树科技,首日股价均大涨,而希音的上市首日,却显得颇为冷淡。
2000亿港元的市值,对于一家曾被视为“快时尚之王”、如今被重新定义为“产业基建”玩家的企业而言,意味着什么?是市场对其全球化模式的彻底否定,还是对其底层能力的误读?
希音:不仅是时尚巨头,更是“产业基建”玩家
市场对希音的刻板印象,往往停留在“卖便宜衣服”。但翻开港交所招股书,希音的底色远不止于此。
在招股书中,希音将自己定义为“全球时尚产业的基础设施提供商”。这一自我定位,与过去单纯强调“快时尚”有本质区别。
据凤凰网财经报道,希音的核心竞争力,是一套运行了十余年的柔性供应链后台系统。这套系统直接连接了中国广州及周边产业带的数千家工厂,实现了从“预测生产”到“小单快反”的模式跃迁。
这种模式的核心逻辑是:既然预测永远不可能完全可靠,那就通过数字化手段,将生产的不确定性降至最低。系统根据前端实时数据,向工厂下发极小批量的生产指令,一旦市场反馈好,立即追加;反馈差,立即止损。
这种对制造业的数字化改造,被市场观察者视为比时尚品牌本身更具壁垒的“产业基建”。
许仰天的天时、地利与人和
希音的崛起,离不开创始人许仰天对“天时、地利、人和”的精准把握。
据腾讯新闻报道,许仰天早年深耕跨境电商领域,对海外消费市场的流量规律有着深刻理解。他深知,传统时尚品牌(如Zara、H&M)的供应链虽然成熟,但反应周期长、库存压力大。希音正是利用数字化手段,将这一痛点转化为自身优势。
然而,许仰天面临的挑战也前所未有。
全球贸易格局的变动,尤其是美国、欧洲等主要市场对“小包裹免税”政策的收紧,直接冲击了希音的核心商业模式。据报道,希音的低单价、小批量特点,正是此前免税政策的主要受益者。政策退潮,意味着成本端的优势将被压缩。
此外,希音在上市前辗转纽约、伦敦、香港三地,历时三年,也折射出其在资本市场选择上的谨慎与妥协。
首日破发:全球时尚产业基建浮出水面
首日破发,或许恰恰反映了市场对希音“重估”的开始。
过去,市场用“快时尚”的估值逻辑审视希音,看重的是其GMV(商品交易总额)和增速。如今,随着招股书的披露,市场开始尝试用“产业基建”的逻辑重新定价。
据观察者网报道,希音的招股书完整揭开了其商业图景:在这套体系背后,是制造业的柔性能力、数字技术的落地效率,以及中国企业全球化能力的集中体现。
这种能力的价值,不应被首日的股价波动所掩盖。
事实上,希音的“产业基建”属性,使其成为港股市场中一个相对稀缺的标的。它不仅是时尚巨头,更是中国制造业数字化转型的一个样本。
依点资讯认为:
希音的估值低谷,本质上是市场对“跨境电商红利期”结束的定价修正。过去十年,希音享受了全球电商流量与免税政策的叠加红利,其高估值建立在高增速之上。如今,随着流量见顶、政策收紧,市场正在剥离这些“泡沫”,回归对其底层能力的审视。
2000亿港元的市值,是市场对希音“去神话化”后的重新锚定。它不再是一个“卖便宜货”的故事,而是一个关于“中国供应链如何数字化改造全球时尚产业”的复杂命题。
依点评:
首日破发,不是希音的失败,而是市场对其从“投机标的”向“产业资产”重估的开始。2000亿港元,买的不是一件衣服,而是一条跑了十几年的数字化供应链。
About the Author





机构观点分歧挺大,普通投资者还是别跟风。
这个赛道烧钱换份额的阶段还没过去,盈利还早。
估值已经透支未来几年了吧,这个位置追高要小心。