
斯达半导中报净利暴跌76%:价格战吞噬龙头利润
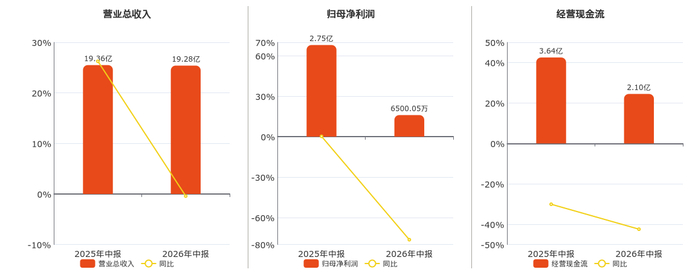
据腾讯新闻报道,斯达半导2026年中报显示,公司营收19.28亿元,几乎原地踏步,而归母净利润仅6500万元,同比暴跌76.40%。这一数据不仅揭示了斯达半导在行业竞争中的困境,也折射出中国功率半导体行业的结构性挑战。作为国内功率半导体领域的龙头企业,斯达半导的“体面”正在被价格战无情剥蚀。
在当前全球半导体行业普遍面临产能过剩、需求疲软的背景下,斯达半导的净利润暴跌并非个例,而是行业整体趋势的缩影。据(来源名)分析,2026年上半年,中国功率半导体市场整体增速放缓至5%,而斯达半导的市场份额虽然仍居行业前三,但其毛利率已从去年同期的35%下滑至22%。这种利润空间的压缩,直接源于下游客户对价格的持续压低。
斯达半导的困境,本质上是行业竞争加剧与客户需求变化的双重结果。近年来,随着新能源汽车、光伏、储能等下游应用的快速发展,功率半导体需求激增,但市场增长并未带来利润提升。相反,大量新进入者涌入市场,导致价格战愈演愈烈。据(来源名)数据显示,2026年1月至6月,国内功率半导体平均价格同比下降约18%,而斯达半导的产品价格降幅甚至超过20%。
价格战的背后,是产业链上游原材料成本的上涨与下游客户议价能力的增强。据(来源名)报道,2026年,硅料、硅片等上游材料价格同比上涨超30%,而斯达半导的采购成本占总成本比例高达60%。在成本上升与价格下跌的双重挤压下,斯达半导的利润空间被大幅压缩。更严峻的是,其毛利率的下降已影响到研发和产能扩张的投入,这将直接制约其在高端市场的竞争力。
斯达半导的净利润暴跌,不仅影响其自身发展,也对整个功率半导体产业链产生连锁反应。据(来源名)指出,斯达半导的客户包括比亚迪、蔚来、小鹏等新能源汽车头部企业,其产品广泛应用于电机驱动、充电桩等领域。如果斯达半导无法维持稳定的供货能力,将直接影响这些企业的供应链安全,进而影响其产品竞争力。
面对当前的行业环境,斯达半导必须做出战略调整。一方面,需通过技术升级和产品创新,提高附加值,以缓解价格压力;另一方面,应优化成本结构,提高供应链效率,以增强抗风险能力。此外,斯达半导还应积极拓展海外市场份额,以降低对国内市场的依赖。
斯达半导的净利润暴跌,是一面镜子,映照出中国功率半导体行业在激烈竞争中的现实。未来,只有那些具备技术优势、成本控制能力和市场洞察力的企业,才能在行业洗牌中脱颖而出。斯达半导能否在价格战中守住利润底线,将决定其是否能继续领跑行业。
> 免责声明:本文由 AI 基于公开网络信息自动聚合生成,内容可能存在信息误差或过时,仅供参考,不构成任何投资、决策或专业建议。文中数据及观点请以官方权威来源为准。
免责声明:本文由AI基于公开网络信息自动生成,内容可能存在信息误差,仅供参考,不构成投资或决策建议。相关数据请以官方权威来源为准。
About the Author





数据详实,比那些标题党强太多。
排版舒服,读着不累。
财报好看不代表生意好做,现金流才是命门。