
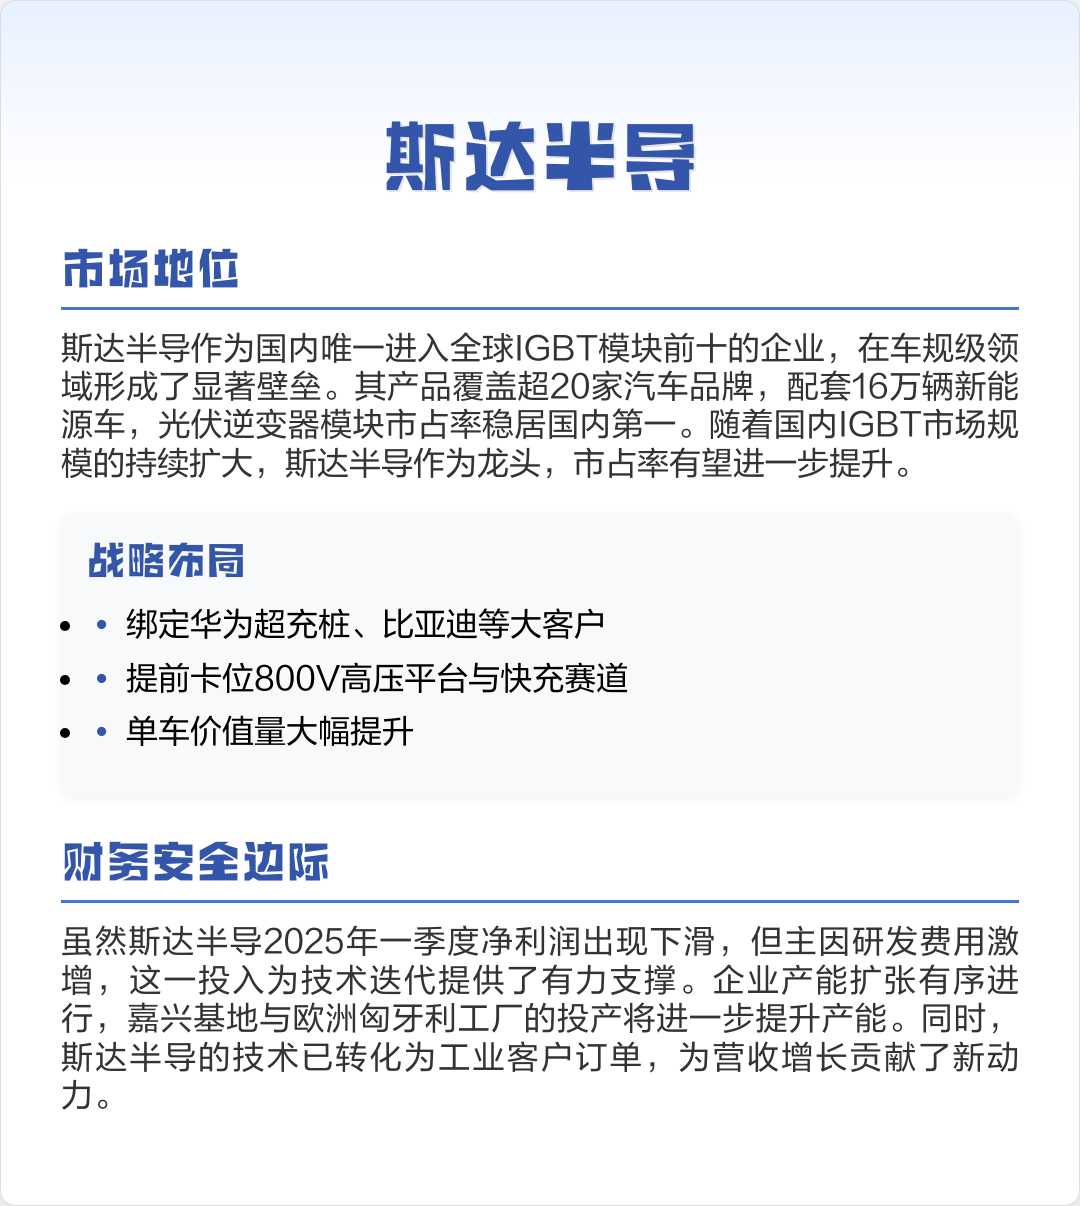
斯达半导中报暴雷:净利暴跌76% 价格战撕开行业伤口
据腾讯新闻报道,斯达半导在2026年9月16日公布的中报显示,公司营收19.28亿元,几乎原地踏步;而归母净利润仅为6500万元,同比暴跌76.40%。这一数据不仅暴露了斯达半导在行业竞争中的困境,更揭示了中国半导体行业正面临前所未有的价格战冲击。
斯达半导作为国内功率半导体领域的龙头之一,近年来凭借技术积累和市场拓展,一度被视为穿越周期的“白马股”。然而,2026年中报的惨淡表现,却像一记重锤,敲碎了市场的美好预期。据新浪财经显示,斯达半导股价在当日下跌3.69%,报收85.50元,市场情绪明显受挫。而九方智投的数据显示,公司近期的成交活跃度也有所下降,反映出投资者信心的动摇。
从行业角度来看,斯达半导的业绩下滑并非个例。2026年,全球半导体行业进入深度调整期,尤其是功率半导体领域,价格战愈演愈烈。据业内人士透露,部分企业为抢占市场份额,不惜牺牲利润空间,导致行业整体毛利率持续走低。斯达半导的毛利率虽然未披露,但若以行业平均水准推算,其盈利能力已处于警戒线边缘。
更值得关注的是,斯达半导的净利暴跌与营收停滞形成鲜明对比,这表明其盈利能力正在被价格战侵蚀。在当前的市场环境下,企业若无法通过技术升级或产品创新提升附加值,单纯依赖规模扩张,终将陷入“越战越亏”的困境。斯达半导的案例,正是这种困境的缩影。
此外,斯达半导的业绩下滑也引发了对其未来发展的担忧。据腾讯新闻报道,市场对斯达半导的估值已从2025年的百倍PE下调至当前的合理区间,投资者对其2028年能否实现盈利穿越周期的信心正逐渐减弱。这种情绪的转变,不仅影响了斯达半导的股价表现,也对整个功率半导体行业的投资预期带来了连锁反应。
面对当前的行业挑战,斯达半导需要重新审视自身的战略定位。若不能在技术、成本、市场等方面实现突破,其“龙头”的光环将被价格战撕得粉碎。未来,斯达半导能否在竞争中突围,不仅关系到自身命运,也将影响整个中国功率半导体行业的发展格局。
免责声明:本文由AI基于公开网络信息自动生成,内容可能存在信息误差,仅供参考,不构成投资或决策建议。相关数据请以官方权威来源为准。
About the Author





估值已经透支未来几年了吧,这个位置追高要小心。
这个赛道烧钱换份额的阶段还没过去,盈利还早。
机构观点分歧挺大,普通投资者还是别跟风。