
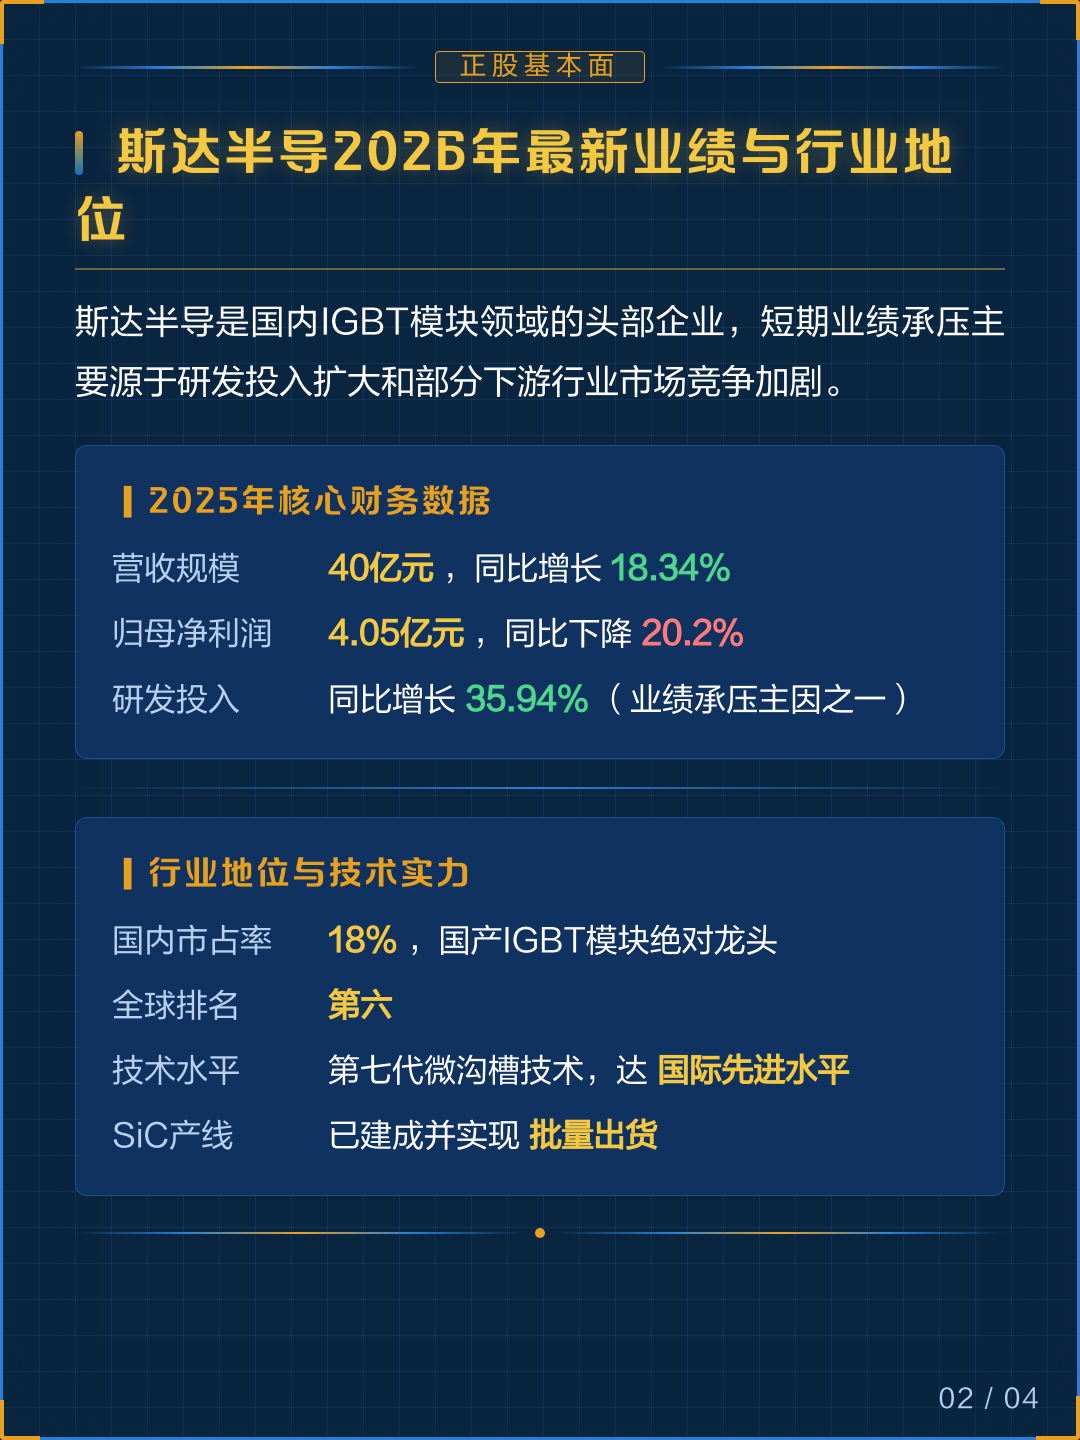
斯达半导半年净利暴跌76% 价格战蚕食利润空间
据腾讯新闻报道,斯达半导发布2026年上半年财报,营收19.28亿元,几乎原地踏步,归母净利润6500万元,同比暴跌76.40%,毛利下降显著,显示出其在激烈市场竞争中正承受巨大压力。作为功率半导体领域的龙头企业,斯达半导的业绩表现引发市场高度关注,其“体面”正在被价格战逐渐剥蚀。
斯达半导作为中国功率半导体领域的领军企业之一,近年来凭借在SiC(碳化硅)等高端材料上的突破,获得资本市场高度认可。然而,随着新能源汽车、光伏、储能等下游行业竞争加剧,价格战持续升级,使得斯达半导的利润空间被不断压缩。财报显示,公司上半年毛利率同比下滑明显,反映出成本控制与价格策略之间的失衡。
据新浪财经数据显示,斯达半导股价在近期表现疲软,8月5日以来累计下跌3.29%,反映出市场对其盈利能力的担忧。作为一家曾被给予百倍PE估值的公司,斯达半导的业绩下滑无疑对其市场信心构成打击。业内人士指出,功率半导体行业的高毛利属性正在被价格战逐步侵蚀,尤其是在新能源产业链整体进入下行周期的背景下,斯达半导的利润承压成为行业普遍现象。
从行业角度来看,斯达半导的困境并非孤例。据乘联会数据,2026年上半年,新能源汽车市场整体销量同比下滑12.3%,部分企业因价格战导致利润大幅缩水。斯达半导作为核心供应商,其业绩下滑也折射出整个产业链的不景气。同时,随着国际巨头如英飞凌、意法半导体等加大在华布局,本土企业面临更严峻的竞争压力。
斯达半导的业绩下滑,背后不仅是市场环境的变化,也反映出其战略调整的滞后。据业内人士透露,斯达半导在SiC等高端产品上的投入较大,但市场接受度尚未达到预期,导致短期内未能有效转化为利润增长。此外,国内功率半导体行业在政策扶持下快速发展,但也加剧了产能过剩问题,导致价格竞争异常激烈。
面对当前形势,斯达半导亟需调整战略,优化产品结构,提升高端产品占比,以增强盈利能力。同时,公司也需加强成本控制,提升供应链效率,应对市场下行压力。未来,斯达半导能否在激烈竞争中突围,将直接影响其在功率半导体领域的地位。
斯达半导的半年报揭示了当前功率半导体行业的严峻现实,价格战持续冲击企业利润,市场信心受挫。在行业整体承压的背景下,斯达半导的转型与战略调整将成为其能否持续发展的关键。未来,其能否在新能源与高端制造领域实现突破,值得持续关注。
> 免责声明:本文由 AI 基于公开网络信息自动聚合生成,内容可能存在信息误差或过时,仅供参考,不构成任何投资、决策或专业建议。文中数据及观点请以官方权威来源为准。
免责声明:本文由AI基于公开网络信息自动生成,内容可能存在信息误差,仅供参考,不构成投资或决策建议。相关数据请以官方权威来源为准。
About the Author





估值已经透支未来几年了吧,这个位置追高要小心。
这个赛道烧钱换份额的阶段还没过去,盈利还早。
环比数据比同比更能说明问题,得看趋势拐点。