
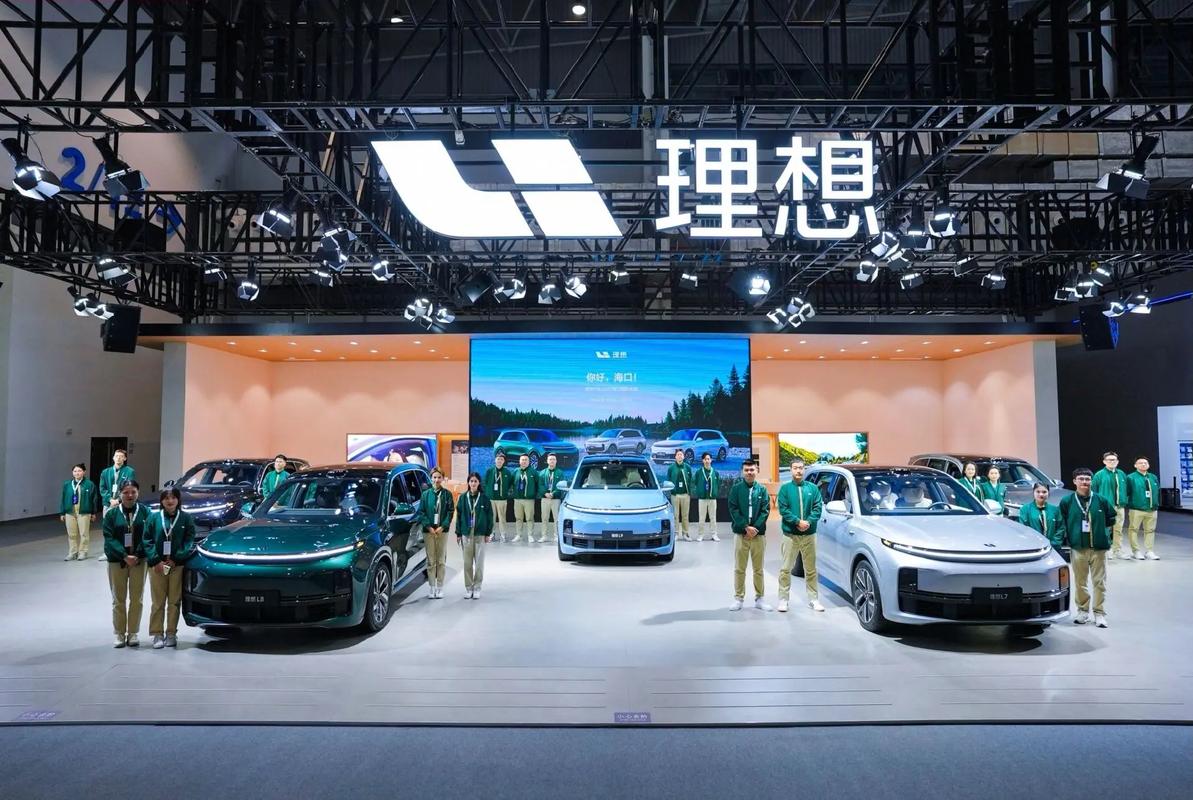
2026年二季度,理想汽车在行业整体承压、自身产品密集换代的背景下,交出了一份逆势修复的财报。然而,这份“修复”的底色并非来自单一爆款,而是依靠全新L9、L8等增程产品接力,以及供应链成本优化带来的利润空间。与此同时,纯电产品i6、i8、i9刚刚开启交付,市场表现尚待验证。
理想汽车的增长逻辑,正从“增程单核驱动”向“增程+纯电双轮驱动”艰难切换。过去,增程赛道的先发红利和精准的中产家庭定位,让理想以“一款车卖爆”的模式迅速崛起。如今,增程市场已不再是蓝海,竞争白热化,而纯电赛道更是巨头云集、胜负未分。理想能否在增程红利消退前,让纯电产品真正接棒,将决定其未来三年是持续增长还是增长乏力。
增程基本盘:换代成功,但红利窗口正在收窄
2026年5月至7月,理想汽车完成了L9、L8、L6的密集换代。全新L9、L8凭借更大的空间、更新的增程平台和优化的座舱体验,迅速成为家庭用户的首选。L6则继续巩固其在15-20万价位段的销量基座。这一波换代,本质上是对增程产品力的再次确认,也证明了理想在增程赛道的持续竞争力。
但必须看到,增程市场的竞争格局已发生根本性变化。比亚迪、问界、零跑等品牌纷纷推出增程车型,价格战持续下沉。理想的增程产品虽然产品力强,但已无法享受早期“独家红利”带来的溢价空间。供应链成本优化带来的利润修复,更多是“止血”而非“造血”。一旦价格战进一步升级,增程产品的利润空间将被持续挤压。
纯电新战线:i6/i8/i9刚起步,市场尚未给出答案
与增程产品的成熟不同,纯电产品线i6、i8、i9刚刚在2026年二季度开启交付。i6作为入门级纯电轿车,i8作为中大型纯电SUV,i9则定位旗舰,三者形成从轿车到SUV、从入门到旗舰的产品矩阵。理想试图通过纯电产品打开新的增长曲线,尤其是吸引年轻用户和一二线城市限牌车主。
然而,纯电赛道的竞争远比增程激烈。特斯拉、比亚迪、蔚来、小鹏等品牌已在纯电市场深耕多年,用户心智、充电网络、智能驾驶生态均已形成壁垒。理想的纯电产品虽然在设计、座舱体验上具备竞争力,但品牌认知、用户口碑和生态粘性仍需时间积累。二季度纯电产品的销量数据尚未完全披露,市场表现如何,将成为检验理想“双轮驱动”战略能否成立的关键。
供应链与成本:利润修复的背后,是“勒紧裤腰带”的代价
二季度理想汽车实现多项经营指标的环比修复,其中利润改善尤为显著。这主要得益于全新L9、L8等产品的规模效应,以及供应链成本的优化。理想并未通过全系涨价将供应链压力传导给消费者,而是依靠产品迭代和成本控制来维持利润空间。
但这种“勒紧裤腰带”的成本优化,能持续多久?汽车行业存在一条铁律:再成功的产品终将走向生命周期终点。当爆款老去,企业能否让下一代产品及时接棒,是检验企业长期竞争力的核心指标。理想当前的利润修复,更多是产品换代带来的阶段性红利,而非结构性能力的突破。一旦产品周期进入平淡期,成本压力将重新显现。
依点资讯认为:
理想汽车当前的“托举”,本质上是增程产品换代成功与供应链成本优化共同作用的结果。但这是一种“存量优化”而非“增量突破”。增程市场红利见顶,纯电赛道尚未放量,理想正处于一个危险的“青黄不接”期。真正的考验不是下一款车能不能卖爆,而是它能否在增程红利彻底消退前,让纯电产品真正建立市场认知和用户粘性。否则,今天的利润修复,只是下一场增长焦虑的缓冲垫。
依点评:
增程是理想的基本盘,但不是未来。纯电是理想的新战场,但尚未成为胜负手。理想汽车的“托举者”,从来不是某一款车或某一项技术,而是它能否在增程红利消退前,完成从“增程专家”到“全能选手”的身份转换。这场转换,理想已经起步,但距离成功,还有很长的路要走。
About the Author





真实车主出来说说,冬天续航打几折?
关于《增程红利见顶、纯电尚…》这篇,写得很中肯,没有一味吹,这种测评才值得看。
国产品牌这几年的进步确实肉眼可见,十年前谁能想到。